

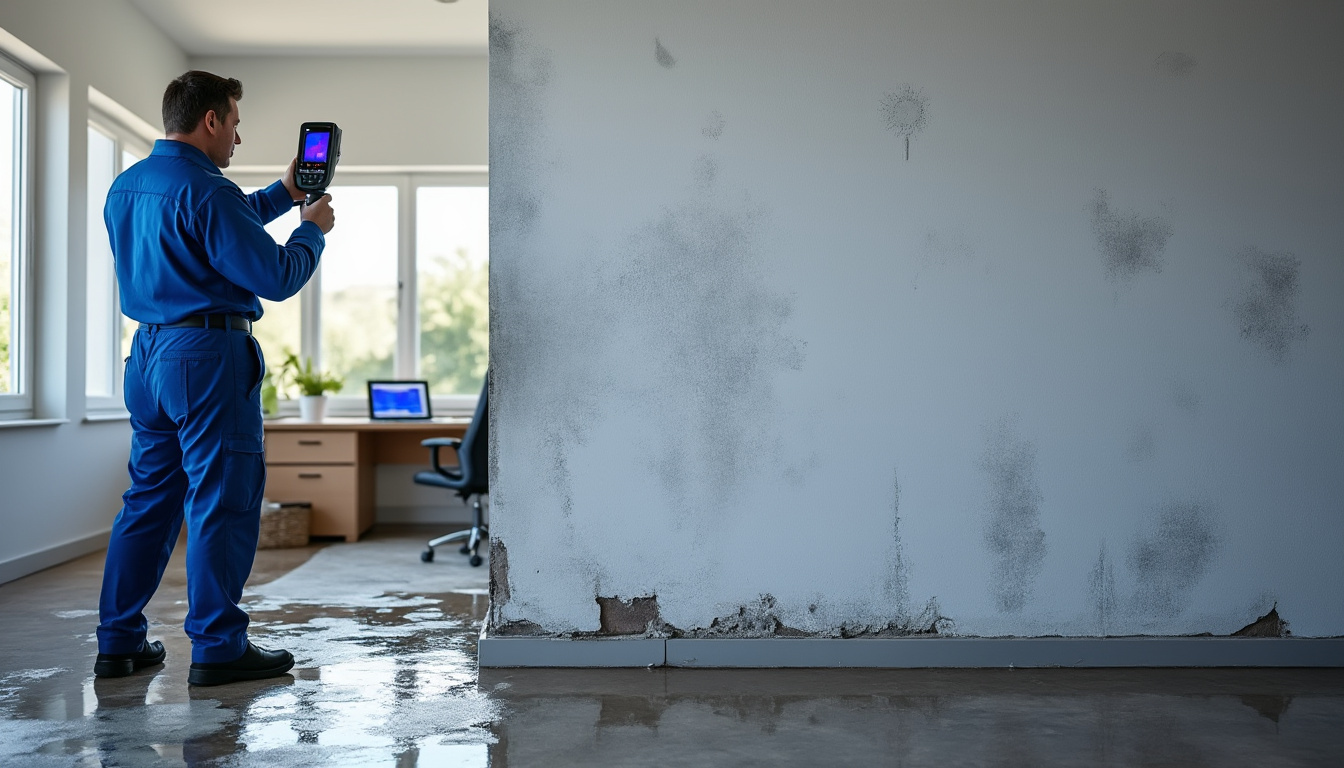

Un dégât des eaux provoque souvent une course contre la montre pour limiter les dégâts matériels. Comprendre la liaison entre la recherche de fuite et l’indemnisation aide à mieux agir.
Après la découverte du sinistre, la déclaration à votre assurance habitation est essentielle pour protéger vos droits. Un point synthétique suit, A retenir : éléments clés pour la prise en charge et la responsabilité.
A retenir :
- Localisation rapide de la fuite réduction des dommages matériels
- Preuves photographiques et factures conservation pour la déclaration
- Impact sur la responsabilité et la répartition des prises en charge
- Limites contractuelles franchise plafond de garantie et exclusions
Recherche de fuite et rôle de l’expertise pour l’indemnisation
Après ce point synthétique, l’expertise détermine l’origine du sinistre et ses responsabilités. L’expert vérifie la nature de la fuite et qualifie la recherche comme destructive ou non destructive.
Selon Service-public.fr, la recherche permet d’identifier la cause pour éviter l’aggravation des dommages matériels. Selon MAIF, la qualification de l’origine oriente ensuite la prise en charge et les recours possibles.
Type de fuite
Responsable habituel
Prise en charge typique
Franchise
Fuite privative
Assuré locataire ou propriétaire
Intervention de l’assureur du local affecté
Variable selon contrat
Fuite de parties communes
Syndic ou copropriété
Recours entre assureurs via conventions
Variable selon contrat
Canalisations enterrées
Propriétaire du terrain
Prise en charge selon garantie et preuve
Possible selon contrat
Fuite toiture
Propriétaire du toit ou syndic
Réparation possible par couvreur référé
Variable selon contrat
Étapes immédiates :
- Couper l’arrivée d’eau si la situation le permet
- Documenter les dégâts par photos et notes datées
- Contacter l’assureur pour conseils et directives
- Attendre l’accord de l’expert avant réparations structurelles
« L’expert a confirmé la fuite encastrée après inspection destructrice, cela m’a évité un double paiement. »
Marie L.
Cette qualification de responsabilité conditionne ensuite la prise en charge par l’assureur et les demandes de recours. La lecture attentive du contrat permet d’anticiper le rôle de l’expertise et la portée de la prise en charge.
Prise en charge financière de la recherche de fuite par l’assurance habitation
Parce que l’expertise établit la responsabilité, la prise en charge financière dépend du lieu et du contrat. Selon Cardif, l’origine privative ou commune influe sur la couverture et sur le recours entre assureurs.
Garanties contractuelles principales :
- Recherche non destructive souvent couverte sans gros frais
- Recherche destructive prise en charge sous conditions contractuelles
- Frais de remise en état parfois inclus après inspection
- Plafond de garantie applicable selon la section dégât des eaux
« Mon assureur a pris en charge la recherche non destructive sans franchise, cela m’a soulagé. »
Antoine D.
Il faut conserver factures et rapports techniques pour justifier la nature de la recherche engagée. Selon Service-public.fr, la convention IRSI peut faciliter le recours si plusieurs assureurs sont impliqués.
Pour mieux visualiser les cas couverts, la vérification de votre contrat reste une étape décisive. Ce point financier amène au rôle des franchises et aux plafonds de garantie étudiés ensuite.
Responsabilité, franchise et plafonds de garantie dans le dégât des eaux
Après le point financier, la question des franchises et des plafonds devient centrale pour l’indemnisation. La responsabilité établie par l’expertise détermine fréquemment qui supporte la franchise et le reste à charge.
Comment la responsabilité influence la prise en charge
Ce lien explicite entre responsabilité et prise en charge explique la nécessité de preuves documentées et de l’expertise. Selon MAIF, la distinction entre origine privative et commune change les recours et la part supportée par chaque assureur.
Origine
Responsable
Impact sur prise en charge
IRSI applicable
Canalisation privative
Propriétaire du logement
Assureur du local généralement pris en charge
Non si conflit absent
Canalisation commune
Syndic ou copropriété
Recours multi-assureurs via convention
Souvent oui
Équipement voisin
Assuré voisin
Recours contre responsabilité civile du tiers
Possible
Cause extérieure
Selon travaux ou tiers impliqué
Prise en charge soumise à preuves
Variable
« J’ai fourni toutes les factures et photos, mon dossier a été traité en quelques semaines. »
Julien P.
Gérer la franchise et vérifier le plafond de garantie
La franchise peut rester à la charge de l’assuré selon les termes du contrat et la nature du sinistre. Le plafond de garantie, quant à lui, limite le montant total d’indemnisation disponible pour le dégât des eaux.
Actions documentées urgentes :
- Photographies datées des dommages et de l’origine visible
- Factures détaillées des interventions et des diagnostics
- Rapport d’expertise conservé et communiqué à l’assureur
- Constat amiable ou échanges avec voisins documentés
« L’avis de l’expert a précisé que la remise en état faisait partie des frais de recherche. »
Sophie R.
La gestion claire des preuves facilite les demandes d’indemnisation et les recours éventuels entre assureurs. Ce point technique invite à consulter votre contrat pour anticiper franchise, exclusions et plafond de garantie.
Source : Service-public.fr, « Assurance dégâts des eaux », Service-public.fr, 2026 ; MAIF, « Dégât des eaux et assurance habitation », MAIF, 2026 ; Cardif, « Qui prend en charge la recherche de fuite », Cardif, 2026.